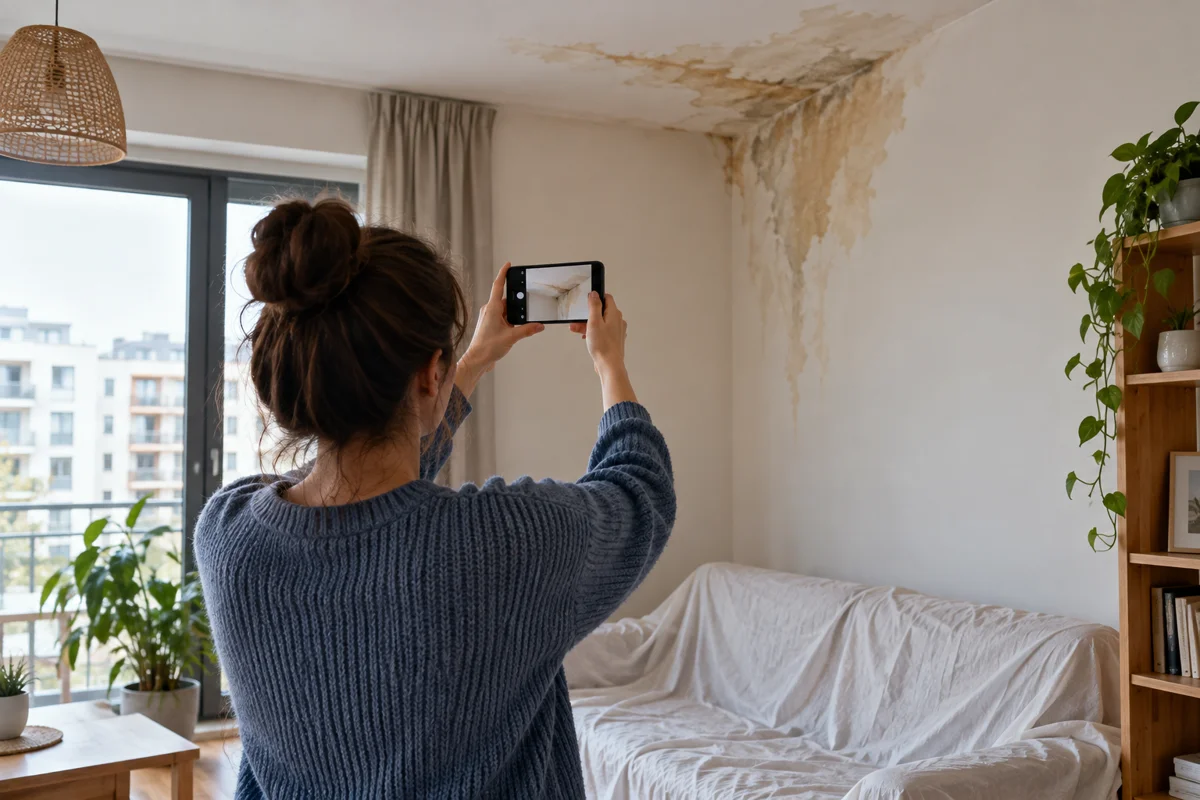
Pentru o inundație de la vecin, despăgubirea este posibilă prin asigurarea ta facultativă, prin asigurarea de răspundere civilă a persoanei responsabile sau direct de la aceasta, în funcție de cauza scurgerii, de răspunderea stabilită și de contractele existente.
Polița PAD acoperă riscuri naturale, iar o conductă spartă ori un furtun desprins de la mașina de spălat trebuie analizate prin acoperirile facultative și regulile răspunderii civile.
Începi prin oprirea apei în siguranță, fotografierea pagubelor și anunțarea asigurătorului, apoi strângi documentele care arată sursa avariei și costul reparațiilor.
Faptul că pata apare sub apartamentul vecinului ajută la identificarea sursei, însă plata se stabilește după verificarea instalației și a împrejurărilor concrete.
Cine răspunde pentru apa venită de sus?
Cauza scurgerii contează: un robinet lăsat deschis, o instalație individuală defectă și o avarie la coloana blocului presupun verificări diferite.
Cere instalatorului să consemneze locul avariei, piesa afectată și intervenția făcută, iar asociației să înregistreze sesizarea dacă este implicată instalația comună.
Persoana care răspunde poate avea obligația să repare prejudiciul chiar dacă nu are asigurare, însă proprietarul apartamentului de sus nu poate fi desemnat automat doar din poziția locuinței.
În locuințele închiriate pot conta și folosirea instalației de către chiriaș, obligațiile proprietarului sau lucrările unui executant.
Regulile privind prejudiciile provocate de lucruri, inclusiv cine exercită controlul asupra lor, sunt explicate în jurisprudența Curții de Apel Constanța referitoare la articolele 1376 și 1377 din Codul civil.
Analiza răspunderii poate include și situații independente de culpa unei persoane, astfel că simpla explicație „a fost un accident” nu lămurește singură cine suportă paguba.
PAD acoperă o inundație de la vecin?
PAD acoperă cutremurul, alunecările de teren și inundațiile din cauze naturale, conform informării oficiale PADROM despre asigurarea obligatorie.
Apa scursă dintr-o țeavă sau dintr-un aparat din apartamentul vecinului nu intră în această acoperire doar pentru că numești evenimentul „inundație”.
Dacă ai numai PAD, verifici existența unei asigurări aplicabile la persoana răspunzătoare și posibilitatea recuperării directe a prejudiciului.
Pentru diferențele dintre produsele de asigurare găsești explicații și în ghidul despre PAD și asigurarea facultativă.
Ce verifici în asigurarea ta facultativă?
Caută acoperirea pentru apa provenită de la vecini, bunurile asigurate și condițiile de despăgubire.
Condițiile Groupama pentru locuință descriu distinct scurgerile provenite dintr-un spațiu învecinat, aflat la același etaj sau deasupra, și avariile instalațiilor de apă.
Definiția din contract ajută la încadrarea evenimentului, iar limita, franșiza și excluderile stabilesc cât poate fi despăgubit.
Verifică separat:
- finisajele și elementele locuinței, precum tavanul și parchetul;
- mobilierul, electrocasnicele și celelalte bunuri din interior;
- limita pentru riscul de apă și franșiza aplicabilă;
- costurile de identificare a avariei și intervenția de urgență.
Repararea țevii defecte și refacerea pagubelor produse de apă pot avea tratamente diferite în contract.
Să presupunem că dauna acoperită este de 5.000 de lei, iar polița prevede o franșiză deductibilă de 200 de lei: după această reținere ar rămâne 4.800 de lei, dacă nu intervin alte limite sau deduceri.
Sumele sunt alese pentru calcul și nu reprezintă o ofertă ori un dosar real.
Poți aviza propriul asigurător fără să aștepți rezultatul negocierii cu vecinul, pentru ca acesta să analizeze acoperirea și să îți comunice documentele necesare.
Dacă vecinul are asigurare, plătește polița lui?
Verifici dacă polița lui include răspundere civilă aplicabilă persoanei, evenimentului și prejudiciului produs.
De exemplu, Allianz-Țiriac prezintă în produsul My Home acoperirea prejudiciilor provocate terților prin fapte accidentale, în condițiile asigurării de răspundere civilă.
Existența unei polițe facultative la vecin trebuie verificată împreună cu această acoperire, limita ei și eventualele excluderi.
Păstrează datele de contact și informațiile despre asigurător, iar orice sumă deja primită pentru aceeași pagubă comunic-o în dosarul de daună.
Dacă primești o propunere de înțelegere sau de renunțare la pretenții, cere lămuriri despre efectele ei înainte să o semnezi.
Dacă s-a spart o conductă comună?
Anunță asociația de proprietari și cere consemnarea sursei, deoarece o conductă comună poate traversa un apartament individual.
Articolul 35 din Legea nr. 196/2018 include între părțile comune instalațiile de apă și canalizare până la punctul de distribuție către proprietățile individuale, în condițiile legii.
Stabilirea persoanei obligate la despăgubire cere verificarea cauzei avariei, a obligațiilor de întreținere și a dovezilor disponibile.
O avarie pe coloana comună justifică implicarea asociației în constatare și remediere, fără să stabilească automat plata oricărei sume solicitate.
Păstrează sesizarea, răspunsurile primite și documentele lucrării, inclusiv fotografii ale conductei înainte și după intervenție, dacă le poți obține în siguranță.
Ce faci înainte de zugrăveală și reparații?
Limitează extinderea pagubei și documentează măsurile luate, inclusiv intervențiile urgente necesare pentru oprirea apei.
- Anunță vecinul și administratorul pentru identificarea și oprirea sursei în siguranță.
- Fotografiază încăperile, urmele de apă și fiecare bun afectat.
- Avizează asigurătorul în termenul contractului și cere numărul dosarului.
- Solicită instrucțiuni pentru constatare, păstrarea bunurilor și reparațiile definitive.
- Păstrează nota instalatorului, devizele, facturile și dovezile plăților.
Dacă apa a ajuns la instalația electrică, evită atingerea echipamentelor sau tabloului ud și solicită intervenție calificată.
Pentru reparațiile definitive și aruncarea bunurilor deteriorate, clarifică mai întâi ce dovezi trebuie păstrate și dacă este necesară constatarea.
Generali solicită pentru daunele de locuință fotografii și documente pentru evaluarea reparațiilor, precizând propriul termen de notificare de maximum 72 de ore de la aflarea evenimentului.
Termenul acesta aparține procedurii Generali; la polița ta verifici termenul și condițiile asigurătorului care a emis-o.
Întrebări frecvente
Vecinul are doar PAD; mă poate despăgubi asigurarea lui?
PAD privește riscurile naturale asigurate și nu include răspundere civilă pentru o scurgere din instalația apartamentului, astfel că trebuie verificată o eventuală poliță facultativă și răspunderea persoanei implicate.
Pot cere despăgubirea pe polița mea dacă vecinul refuză să plătească?
Poți aviza propriul asigurător și solicita analiza dosarului, iar plata depinde de acoperirea poliței și de dovezile evenimentului.
Sunt acoperite și mobila sau electrocasnicele ude?
Verifică dacă ai asigurat bunurile din interior și dacă riscul care le-a afectat este inclus, împreună cu limitele și franșiza aplicabilă.
Pot repara avaria înainte să vină inspectorul?
Intervențiile urgente pentru siguranță și limitarea pagubei trebuie documentate, iar pentru lucrările definitive ceri instrucțiunile asigurătorului și păstrezi dovezile necesare constatării.
Pot face asigurare după ce am observat pata de apă?
O poliță nouă nu acoperă retroactiv paguba deja produsă și cunoscută, astfel că pentru evenimentul existent verifici contractele în vigoare la producerea lui și răspunderea persoanelor implicate.
Scrie-ne să verificăm polița
Scrie-ne pe WhatsApp și spune-ne de unde a venit apa, ce s-a deteriorat și ce asigurare ai, ca să te ajutăm să identifici acoperirile și pașii prevăzuți în contract.
Publicat și actualizat: 12 octombrie 2026.
