După un furt din locuință, primii pași sunt anunțarea poliției, păstrarea urmelor și notificarea asigurătorului. Despăgubirea depinde de acoperirea pentru furt și de bunurile incluse în polița facultativă. Dacă există un pericol, pune-te în siguranță înainte să fotografiezi sau să verifici ce lipsește.
Ai de făcut două sesizări separate: una la poliție și una la asigurător. Nu aștepta identificarea autorului ca să anunți dauna. Pregătește polița, împrejurările pe care le cunoști și informațiile disponibile despre bunurile furate. Poți completa documentele ulterior, potrivit instrucțiunilor primite. Mai jos găsești ordinea pașilor și clauzele care merită verificate înainte să presupui că primești contravaloarea tuturor obiectelor lipsă.
Ce faci când descoperi că ți-au spart casa?
Dacă bănuiești că cineva este încă înăuntru, păstrează distanța și cere ajutor. Sună la 112 când este nevoie de intervenție de urgență, inclusiv dacă o persoană este amenințată sau rănită. Pentru sesizarea unui furt descoperit fără o urgență în desfășurare, contactează unitatea de poliție competentă.
Serviciul 112 preia urgențele și le transmite echipajelor de intervenție. Pentru situația concretă, urmează indicațiile autorităților.
Până la verificarea locului, evită să atingi încuietoarea, să strângi obiectele sau să cureți suprafețele. Recomandările Poliției Capitalei pentru victimele furturilor cer păstrarea lucrurilor la locul lor, pentru conservarea urmelor. Fotografiile se fac numai în siguranță, fără să modifici locul faptei.
Ce poliță poate plăti pentru un furt din locuință?
Caută acoperirea pentru furt în asigurarea facultativă și verifică dacă sunt asigurate bunurile din casă. Polița poate acoperi clădirea, conținutul sau ambele. O sumă mare trecută pentru apartament nu înseamnă automat că laptopul, televizorul și bijuteriile sunt incluse în aceeași sumă.
PAD nu acoperă furtul. Potrivit PAID, asigurarea obligatorie privește cutremurul, inundațiile și alunecările de teren ca fenomene naturale. Diferențele sunt explicate și în articolul nostru despre PAD și asigurarea facultativă.
Acoperirile diferă chiar între pachetele aceluiași produs. De exemplu, documentul de informare My Home include furtul prin efracție și actele de tâlhărie în pachetul Max. Verifici pachetul înscris în contractul tău, valabil la data evenimentului.
Ce înseamnă furt prin efracție pentru asigurare?
Contează felul în care s-a produs furtul și definiția din condițiile poliței. Forțarea unei uși sau spargerea unui geam pot lăsa urme relevante. Dispariția inexplicabilă a unui obiect ori intrarea pe o ușă lăsată deschisă pot avea alt tratament contractual.
Ghidul My Home descrie separat evenimentele acoperite și excluderile pentru furt simplu, dispariție inexplicabilă sau neasigurarea corespunzătoare a accesului. Include și anumite situații cu chei originale obținute prin infracțiuni, în condițiile prevăzute acolo.
Descrie exact ce ai găsit, fără să presupui metoda folosită de autor. Dacă lipsesc cheile, spune acest lucru poliției și asigurătorului. Cere instrucțiuni pentru securizarea accesului și păstrarea dovezilor.
Când anunți asigurătorul și ce acte pregătești?
Anunță evenimentul cât mai curând, prin canalul indicat în poliță, respectând termenul contractual. Cere numărul dosarului și lista documentelor necesare. Sesizarea poliției nu înlocuiește notificarea asigurătorului. Termenele și cerințele pot diferi în funcție de produs și de eveniment.
Procedura Generali pentru daune la locuință enumeră polița, actul de identitate, documentele proprietății și actele autorităților, după caz. Lista pentru dosarul tău poate avea completări.
Pregătește:
- dovada sesizării poliției și documentele pe care ți le eliberează;
- lista bunurilor lipsă, cu marcă, model, serie și valoare estimată;
- facturile, certificatele de garanție sau alte dovezi disponibile;
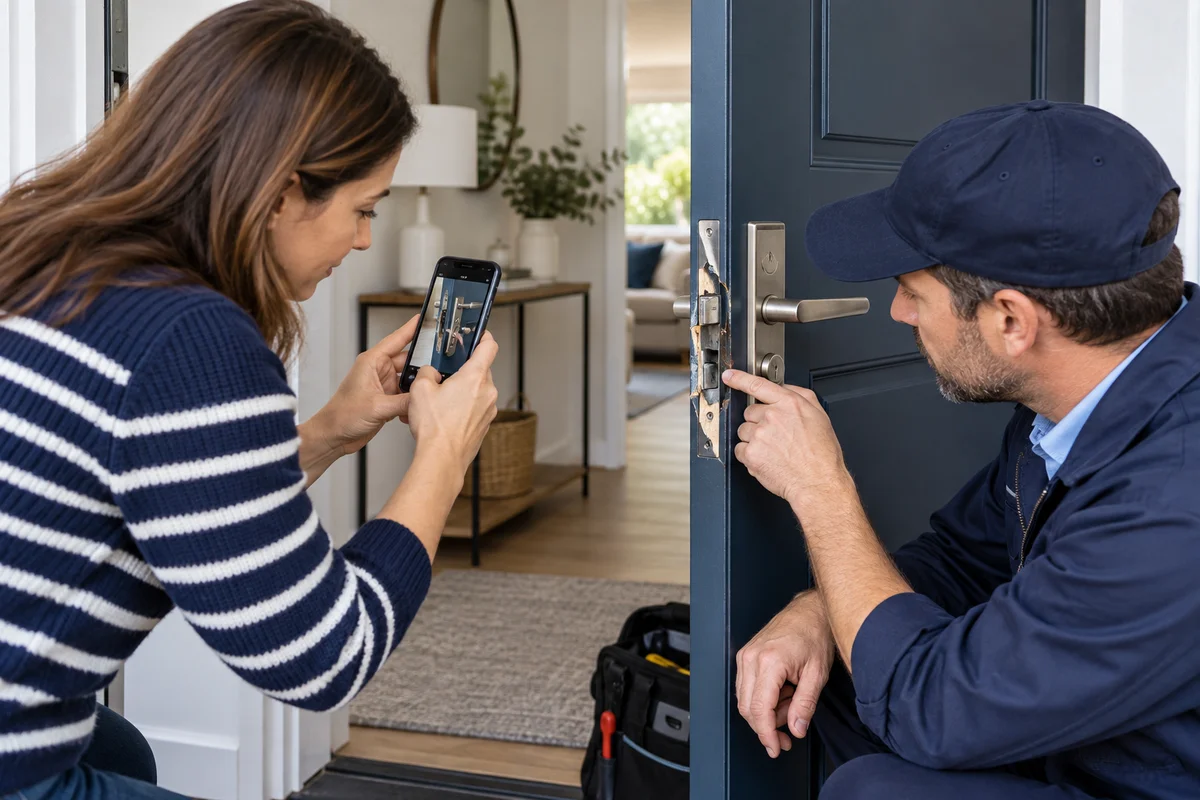
- fotografii ale avariilor și, dacă le ai, fotografii anterioare ale obiectelor;
- devizele și facturile pentru intervențiile necesare.
Dacă descoperi ulterior un obiect lipsă, transmite completarea poliției și asigurătorului. Păstrează aceeași evidență a bunurilor și explică orice corecție. Allianz-Țiriac cere, pentru astfel de evenimente, o listă a bunurilor lipsă sau distruse.
Poți schimba ușa sau încuietoarea înainte de constatare?
Locuința trebuie securizată, dar intervenția trebuie coordonată cu poliția și asigurătorul, ca să păstrezi dovezile. Cere indicații înainte de reparație. Dacă este necesară o măsură urgentă de protecție, documentează motivul și lucrările, în măsura în care o poți face în siguranță.
Păstrează piesele înlocuite și facturile până primești instrucțiuni. Acoperirea reparațiilor ușii, ferestrelor ori încuietorilor se verifică separat de bunurile furate. Unele produse includ și pagubele unei tentative de furt, chiar dacă nu a dispărut nimic, în limitele contractului.
Primești valoarea integrală a obiectelor furate?
Calculul depinde de bunurile asigurate, valoarea acceptată, limite și eventuala franșiză. Cere explicația scrisă a sumei propuse și verifică fiecare obiect din inventar. Banii, bijuteriile sau colecțiile pot avea reguli distincte privind declararea, păstrarea și despăgubirea.
Condițiile Groupama pentru locuință tratează bunurile asigurate, evaluarea și obligațiile la daună. Contractul tău arată ce reguli se aplică; valoarea totală din poliță nu este o promisiune de plată pentru orice obiect.
Să presupunem că paguba acceptată este de 5.000 de lei, iar franșiza deductibilă este de 300 de lei. Rezultatul ar fi 4.700 de lei, dacă nu intervin alte limite sau rețineri. Sumele ilustrează calculul, fără să reprezinte o ofertă de despăgubire.
Întrebări frecvente
Pot primi despăgubire dacă am doar PAD?
PAD acoperă cele trei riscuri naturale prevăzute pentru asigurarea obligatorie. Pentru furt verifici o poliță facultativă valabilă la momentul evenimentului, cu riscul și bunurile respective incluse. Cumpărarea unei polițe ulterior nu acoperă retroactiv furtul.
Dacă nu mai am facturile, pierd automat despăgubirea?
Cere asigurătorului să precizeze ce alte dovezi poate analiza pentru identificarea și evaluarea bunurilor. Pot fi utile documentele de garanție sau fotografiile existente. Acceptarea lor depinde de contract și de verificările din dosar.
Trebuie prins hoțul înainte să anunț dauna?
Anunță asigurătorul în termenul poliței, fără să aștepți identificarea autorului. Transmite documentele disponibile și cere lista completă pentru soluționare. Cercetarea poliției și analiza asigurătorului au pași diferiți; întreabă ce completări sunt necesare pe parcurs.
Sunt acoperite automat bijuteriile și banii?
Verifică explicit aceste categorii în poliță. Pot exista limite speciale, obligații de declarare sau condiții de păstrare. Mențiunea generală despre bunurile din locuință nu este suficientă pentru a presupune că orice sumă ori bijuterie este inclusă.
Ce fac dacă recuperez un obiect după despăgubire?
Anunță poliția și asigurătorul și cere instrucțiuni privind bunul recuperat și despăgubirea primită. Contractul stabilește cum se regularizează situația. Păstrează documentele de recuperare și evită să vinzi sau să înstrăinezi obiectul înainte de clarificare.
Scrie-ne să verificăm polița
Scrie-ne pe WhatsApp și spune-ne ce asigurare de locuință ai și când ai descoperit furtul. Te ajutăm să verifici acoperirea și documentele pentru dosar. Asigurătorul stabilește despăgubirea potrivit contractului.
Publicat și actualizat: 13 noiembrie 2026.

Vrei să verifici asigurarea locuinței?
Îți explicăm ce acoperă polița și ce pași urmezi când apare o pagubă.